Самозанятость · Разбор норм
Чек самозанятого: как выдать за 4 шага и не попасть на штраф
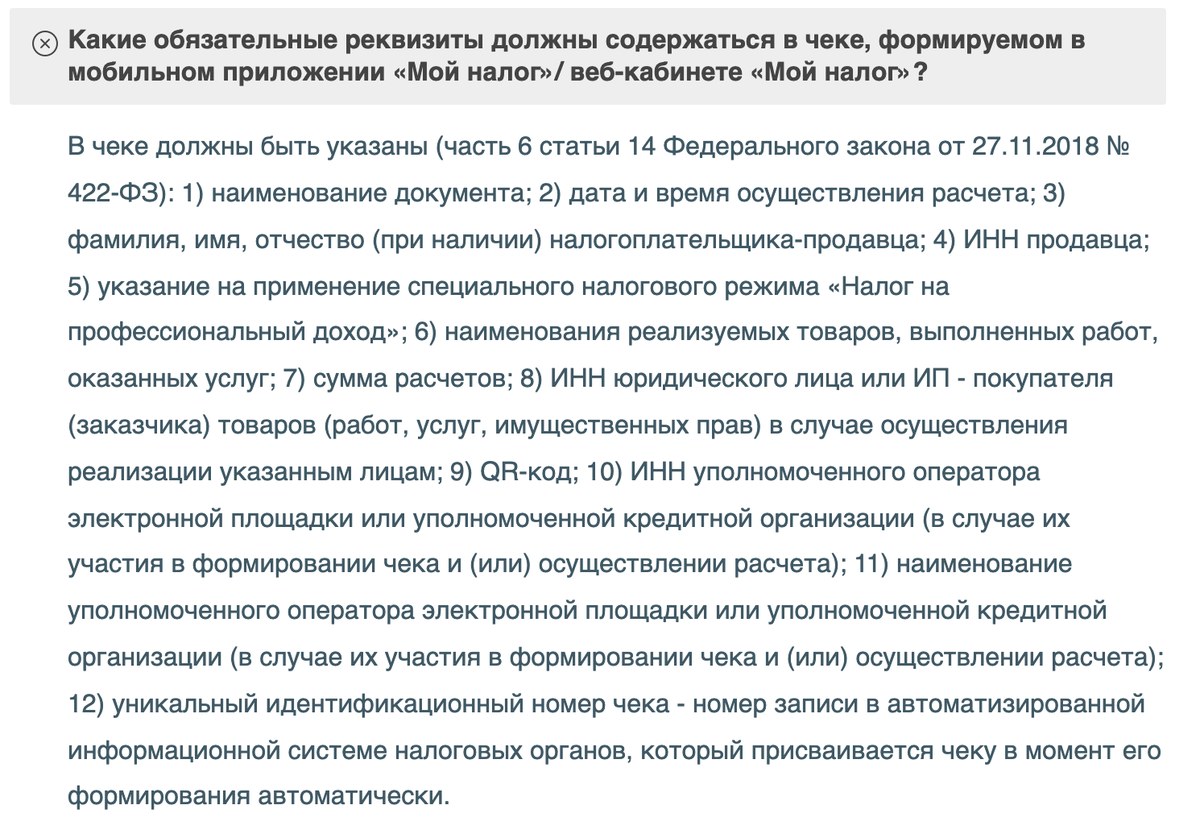
Чек это единственный документ, который закрывает расчёт самозанятого с заказчиком: без него исполнитель ловит штраф 20 процентов от суммы расчёта, а компания теряет расход. Собирается чек в приложении «Мой налог» за 4 шага, обязательных реквизитов в нём ровно 12, а срок выдачи задаёт форма оплаты
Ниже разложены сроки выдачи, формирование чека по названиям кнопок из приказа ФНС, полный список реквизитов, порядок аннулирования и то, чем невыдача бьёт по обеим сторонам сделки
Чек формируется в приложении «Мой налог» кнопкой «Новая продажа», а срок задаёт форма расчёта: наличные и электронные средства платежа требуют чек в момент расчёта, иной безналичный расчёт допускает выдачу до 9-го числа следующего месяца. Реквизитов ровно 12, ключевой для заказчика это его ИНН. Аннулировать чек можно по двум основаниям, возврат денег и некорректный ввод, восстановлению он не подлежит. Невыдача стоит самозанятому 20 процентов от суммы расчёта, а заказчику снятого расхода
С той же стороны стола
Чек это только первый документ из стопки
За чеком приходят акт, договор и письмо заказчику про ИНН. Как разбирать эту стопку нейросетью, я показываю на своих сделках в закрытом канале
Это заявка в мой закрытый канал, не оплата. Впускаю сразу, дальше бот в личке отдаёт путёвку на три дня
Что такое чек самозанятого и зачем он нужен
Важно
Статья информационная и не заменяет юридическую или бухгалтерскую консультацию. Ссылки на нормы сверены 8 августа 2026 года: перед применением проверьте редакцию закона и разъяснения ФНС на дату чтения
Чек самозанятого это документ, который плательщик налога на профессиональный доход формирует в приложении «Мой налог» на каждый расчёт. Закон вешает на исполнителя три обязанности одной строкой: передать сведения о расчёте в налоговый орган, сформировать чек и обеспечить его передачу покупателю (часть 1 статьи 14 закона 422-ФЗ)
Касса для этого не нужна. ФНС отвечает прямо: «обязанность применять контрольно-кассовую технику у самозанятого налогоплательщика налога на профессиональный доход отсутствует», основание - пункт 2.2 статьи 2 закона 54-ФЗ
Отсюда следствие, на котором спотыкаются обе стороны: чек НПД не кассовый чек, поэтому в приложении «Проверка кассовых чеков ФНС» он выдаёт ошибку про некорректный QR-код. Проверяют его по QR-коду и уникальному номеру записи из самого чека
Заказчику чек закрывает расход по сделке, исполнителю показывает доход налоговой. Декларацию при этом подавать не нужно, учёт доходов идёт автоматически в приложении
В какой срок выдать чек заказчику
Срок задан формой расчёта: наличные и электронные средства платежа требуют чек в момент расчёта, а при иных формах безналичного расчёта закон даёт время до 9-го числа месяца, следующего за налоговым периодом (часть 3 статьи 14 закона 422-ФЗ)
Дословно: «Чек должен быть сформирован налогоплательщиком и передан покупателю (заказчику) в момент расчета наличными денежными средствами и (или) с использованием электронных средств платежа. При иных формах денежных расчетов в безналичном порядке чек должен быть сформирован и передан покупателю (заказчику) не позднее 9-го числа месяца, следующего за налоговым периодом, в котором произведены расчеты»
| Как заплатили | Когда чек | Основание |
|---|---|---|
| Наличными | в момент расчёта | ч. 3 ст. 14 422-ФЗ |
| Картой, электронным средством платежа | в момент расчёта | ч. 3 ст. 14 422-ФЗ |
| Платёжным поручением на счёт | до 9-го числа следующего месяца | ч. 3 ст. 14 422-ФЗ |
| Через посредника в расчётах | чек покупателю не передаётся, сведения в ФНС до 9-го числа | ч. 2 ст. 14 422-ФЗ |
Таблица прокручивается вбок
Налоговый период здесь календарный месяц, других вариантов режим не знает. Оплата платёжкой 20 марта закрывается чеком не позднее 9 апреля, перевод картой в тот же день требует чека сразу
Как сформировать чек в «Мой налог» за 4 шага
Порядок утверждён приказом ФНС, а не собран из советов на форумах: пункт 18 Порядка использования приложения называет кнопки поимённо (приказ ФНС от 14.02.2022 N ЕД-7-20/106@)
Чек в «Мой налог» за 4 шага
- Открой «Мой налог» и нажми «Новая продажа» кнопка лежит на главном экране приложения, после нажатия откроется форма продажи - это и есть будущий чек
- Заполни продажу дата реализации, наименование товара, работы или услуги, стоимость. Название пишите тем же словом, что стоит в договоре и акте, иначе заказчик не сведёт документы между собой
- Выбери плательщика кнопка «Физическому лицу» либо «Юридическому лицу или ИП» с ИНН и наименованием организации. Для иностранного заказчика та же вторая кнопка плюс переключатель «Иностранная организация»
- Нажми «Выдать чек» сведения уходят в налоговую, чек появляется в приложении, дальше его остаётся передать заказчику
Названия кнопок взяты из пункта 18 Порядка использования приложения, а не из чужих скриншотов
Что увидишь после «Выдать чек». На экране появится готовый чек с номером и QR-кодом, а сведения о продаже уйдут в налоговую автоматически - отправлять их отдельно не нужно Что это даёт. Обязанность перед налоговой закрыта в момент выдачи. Остаётся передать чек заказчику - это отдельное действие, и способы разобраны ниже
Если видишь, что кнопки «Новая продажа» нет на главном экране - ты в разделе статистики: вернись на вкладку с деньгами внизу, кнопка живёт там
Если видишь ошибку при вводе ИНН заказчика - проверь число цифр: у организации их 10, у предпринимателя 12, приложение молча не принимает неверную длину
Смартфон не обязателен. Те же шаги проходятся в веб-кабинете «Мой налог» на lknpd.nalog.ru, вход по ИНН и паролю от личного кабинета налогоплательщика
Повторная продажа тому же заказчику не требует набирать всё заново: открываете чек в истории операций, кнопка «Повторить» создаёт копию, где меняется только сумма
Чек физлицу и чек юрлицу или ИП: что меняется
Выбор плательщика на третьем шаге двигает ставку налога: доходы от физических лиц облагаются по 4 процентам, а доходы от юридических лиц и ИП по 6 процентам (статья 10 закона 422-ФЗ)
ИНН заказчика в чеке есть, но сообщить его обязан сам заказчик. Норма формулирует это буквально: «Обязанность по сообщению идентификационного номера налогоплательщика возлагается на покупателя (заказчика)»
Юрлицо ИНН не сообщило или отказывается - ФНС разрешает отразить продажу как продажу физическому лицу. Расход по такому чеку заказчик не учтёт, и это уже его проблема, не исполнителя
Иностранный заказчик проходит по той же второй кнопке, только с переключателем «Иностранная организация». Отдельного экрана под иностранцев в приложении нет, порядок описывает ровно этот путь
Первые чеки идут дешевле за счёт вычета. Вычет ограничен суммой 10 000 рублей: ставка 4% уменьшается до 3%, ставка 6% до 4%, списание идёт автоматически при формировании каждого чека (статья 12 закона 422-ФЗ)
Один экран решает и ставку налога, и судьбу расхода у заказчика
Кнопка «Физическому лицу»
- ставка 4 процента от суммы
- ИНН заказчика в чеке не нужен
- подтвердить расход заказчику нечем
- сюда же уходит юрлицо, которое ИНН не сообщило
Кнопка «Юридическому лицу или ИП»
- ставка 6 процентов от суммы
- ИНН заказчика обязателен, сообщает его сам заказчик
- компания принимает расход к учёту
- иностранный заказчик проходит здесь же, с переключателем
Вычет 10 000 рублей срезает обе ставки, пока не закончится: 4 процента идут как 3, а 6 процентов как 4
Как передать чек: три рабочих способа
Передать чек можно электронно или на бумаге, а в электронной форме способа два: направить чек на абонентский номер или адрес электронной почты заказчика либо дать ему считать QR-код с чека своим телефоном (части 4 и 5 статьи 14 закона 422-ФЗ)
Что нажать. Открой готовый чек и нажми «Отправить» Что увидишь. Список способов: ссылка на чек, изображение чека или QR-код для сканирования - так это описано в пункте 19 Порядка Что это даёт. Обязанность передать чек закрыта любым из трёх способов, выбирать можно по удобству заказчика
Вот эти экраны живьём - готовый чек с QR-кодом, кнопка отправки внизу и отдельный диалог аннулирования, если чек ушёл с ошибкой:
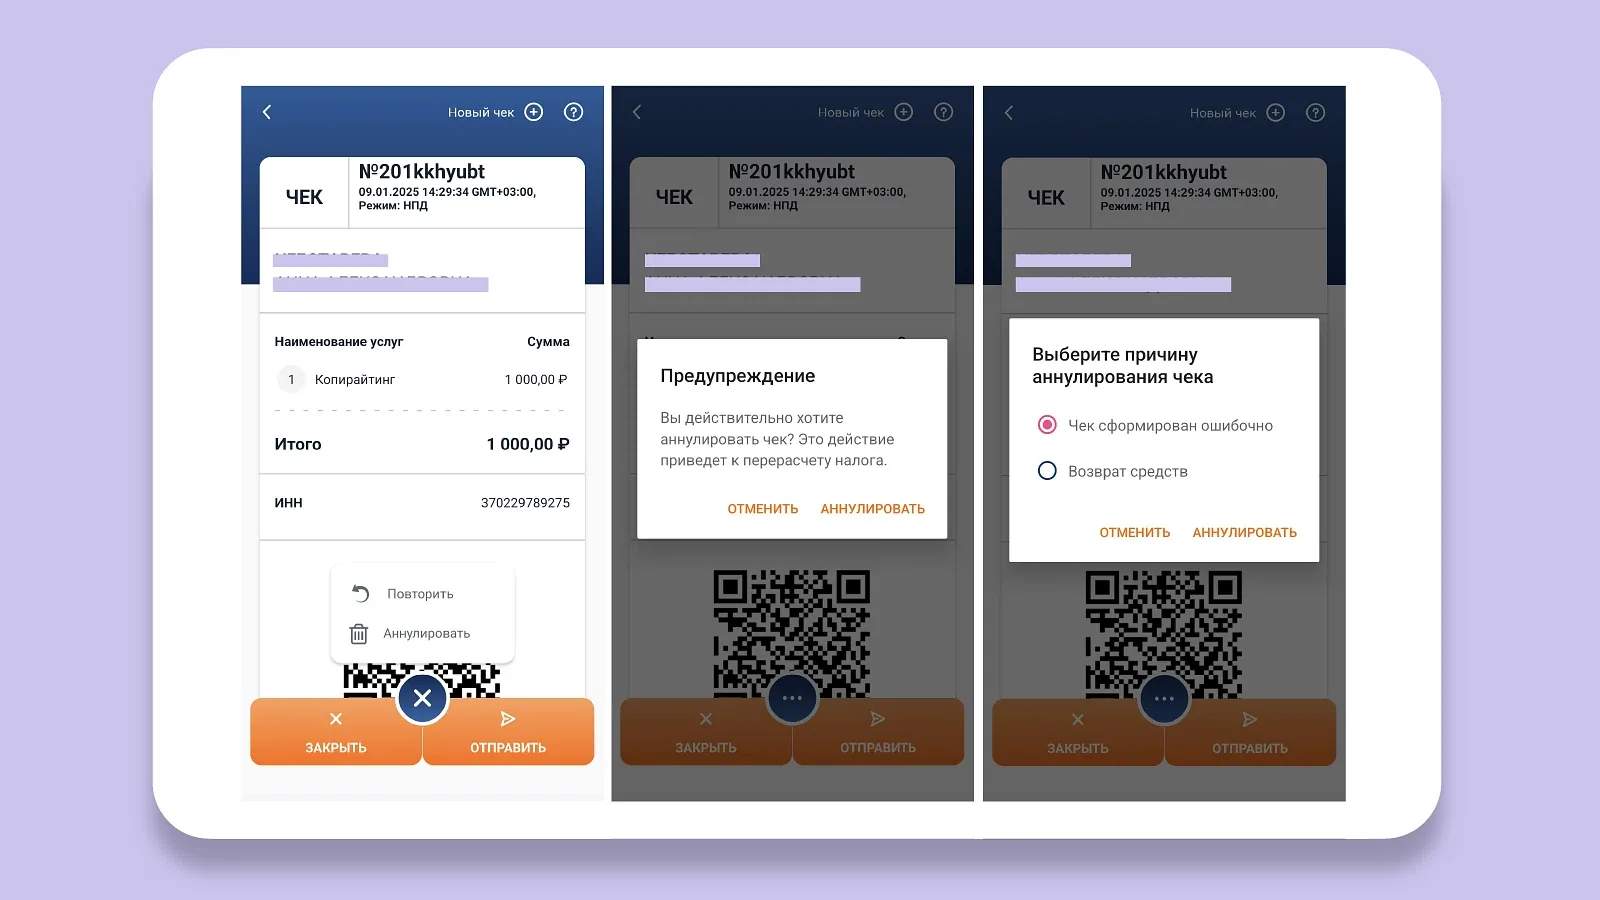
Если видишь, что заказчик не даёт ни номер, ни почту и не берёт бумагу - покажи ему QR-код с экрана, этого достаточно. Отказ заказчика принимать чек обязанность с тебя не снимает
Печатать чеки не обязательно. ФНС отвечала на это отдельно: чек передаётся в электронной форме или на бумажном носителе, значит и храниться может как в электронной форме, так и в распечатанном виде (пункт 5 письма ФНС от 20.02.2019 N СД-4-3/2899@)
12 обязательных реквизитов чека
Реквизитов ровно 12, и список закрытый: пропуск любого из них делает чек дефектным, а расход заказчика неподтверждённым (часть 6 статьи 14 закона 422-ФЗ)
- Наименование документа
- Дата и время осуществления расчёта
- Фамилия, имя, отчество налогоплательщика-продавца
- ИНН продавца
- Указание на применение режима «Налог на профессиональный доход»
- Наименования реализуемых товаров, выполненных работ, оказанных услуг
- Сумма расчётов
- ИНН юрлица или ИП - покупателя, если продажа идёт им
- QR-код для считывания и идентификации записи о расчёте в системе ФНС
- ИНН уполномоченного оператора площадки или кредитной организации, если они участвуют
- Наименование такого оператора или кредитной организации
- Уникальный идентификационный номер чека - номер записи в системе налоговых органов
Пункты 10 и 11 всплывают только там, где в расчёте участвует уполномоченный оператор электронной площадки или банк. Остальное приложение подставляет само, вручную вбиваются наименование услуги, сумма и ИНН заказчика
Список открыт сверху: часть 7 той же статьи разрешает ФНС устанавливать дополнительные реквизиты чека и требования к их заполнению
Как аннулировать чек и что будет с налогом
Оснований ровно два: возврат денег заказчику и некорректный ввод сведений, причём корректировка проходит только при пояснении причины (пункт 20 Порядка использования приложения «Мой налог»)
Путь описан там же, в пункте 21: выбрать нужный чек на главном экране или в разделе «Чеки», нажать кнопку с тремя точками, выбрать «Аннулировать», подтвердить и отметить причину - «Чек сформирован ошибочно» или «Возврат средств»
Налог пересчитается сам. Расчёт идёт ежемесячно с 10 по 12 число месяца, следующего за истекшим налоговым периодом, и каждый расчёт учитывает аннулированные чеки; отдельного уведомления об уменьшении суммы налога не формируется
Восстановить аннулированный чек нельзя: такой возможности в приложении и веб-кабинете не предусмотрено. Ошиблись - формируете новый чек и передаёте его заказчику заново
Заказчику тоже придётся двигаться. Если чек аннулирован, он вносит изменения в суммы расходов, а порядок корректировки зависит от его режима налогообложения
Аннулирование чека: путь в приложении
- Найди чек на главном экране или в разделе «Чеки», где лежит история операций
- Нажми кнопку с тремя точками она открывает список действий именно с этим чеком
- Выбери «Аннулировать» и подтверди приложение переспросит, и без подтверждения ничего не произойдёт
- Отметь причину «Чек сформирован ошибочно» или «Возврат средств». Других оснований Порядок не знает, а без причины корректировка не пройдёт
Дверь односторонняя: обратно чек не возвращается, вместо него формируется новый
Штраф самозанятому за невыдачу чека
Штраф считается от суммы расчёта, а не фиксированной цифрой: первое нарушение стоит 20 процентов от суммы такого расчёта, а то же нарушение повторно в течение шести месяцев обходится во всю сумму целиком (статья 129.13 Налогового кодекса)
Формулировка шире, чем читается на бегу. Наказывается «нарушение порядка и (или) сроков передачи в налоговый орган сведений о произведенном расчете», значит 20 процентов ловят не только полное молчание, но и опоздавший чек
Дату расчёта задним числом поставить можно: приложение позволяет указать прошедшую дату, и такой расчёт попадает в налог следующего периода. Только ФНС в том же ответе тут же напоминает про статью 129.13, так что регулярным приёмом это не становится
Отдельная статья написана под площадки и банки. Уполномоченный оператор электронной площадки или кредитная организация за непереданные сведения платят те же 20 процентов, но не менее 200 рублей за каждый расчёт, основание - статья 129.14 НК РФ
| Что произошло | Сколько стоит | Основание |
|---|---|---|
| Чек не выдан или выдан с опозданием | 20 процентов от суммы расчёта | ст. 129.13 НК РФ |
| То же нарушение повторно в течение шести месяцев | вся сумма расчёта целиком | ст. 129.13 НК РФ |
| Площадка или банк не передали сведения о расчёте | 20 процентов, но не менее 200 рублей за каждый расчёт | ст. 129.14 НК РФ |
Таблица прокручивается вбок
Что теряет заказчик, если чека нет
Заказчик без чека теряет расход, и норма бьёт по трём режимам сразу: налог на прибыль, УСН и ЕСХН, ИП на НДФЛ (части 8, 9 и 10 статьи 15 закона 422-ФЗ)
| Режим заказчика | Что теряет без чека | Норма |
|---|---|---|
| Организация на налоге на прибыль | не учитывает расходы на покупку у самозанятого | ч. 8 ст. 15 422-ФЗ |
| Организация или ИП на УСН и ЕСХН | не учитывает те же расходы | ч. 9 ст. 15 422-ФЗ |
| ИП на НДФЛ | не учитывает те же расходы | ч. 10 ст. 15 422-ФЗ |
Таблица прокручивается вбок
ФНС говорит то же короче: без чека принять расходы к учёту нельзя, а юридическое лицо относит затраты к расходам, только если в чеке указан его ИНН. Документом, подтверждающим затраты по сделке, исполняемой немедленно при заключении договора, письмо ФНС называет чек с указанием ИНН организации-заказчика и наименования оказанных услуг
Исполнитель молчит и чек не отдаёт - у заказчика есть ход. Письмо прямо разрешает сообщить об этом в ФНС России, в том числе через сервис «Обратиться в ФНС России» на сайте службы
Второй риск дороже первого. Режим работает, пока доход нарастающим итогом за календарный год не превысил 2,4 миллиона рублей (пункт 8 части 2 статьи 4 закона 422-ФЗ). С даты превышения исполнитель теряет право на НПД, и тогда, по пункту 10 письма ФНС, «на юридическое лицо возлагается обязанность по исчислению и уплате НДФЛ и страховых взносов» в отношении такого физлица
Поэтому статус проверяют до оплаты, а не после спора с налоговой. Сервис «Проверить статус налогоплательщика налога на профессиональный доход» на npd.nalog.ru показывает по ИНН, был ли человек самозанятым на конкретную дату
Форма там из двух полей. Вписываете ИНН исполнителя, который стоит в чеке, ставите дату расчёта и жмёте «Найти»: сервис отвечает, был ли человек плательщиком НПД на эту дату
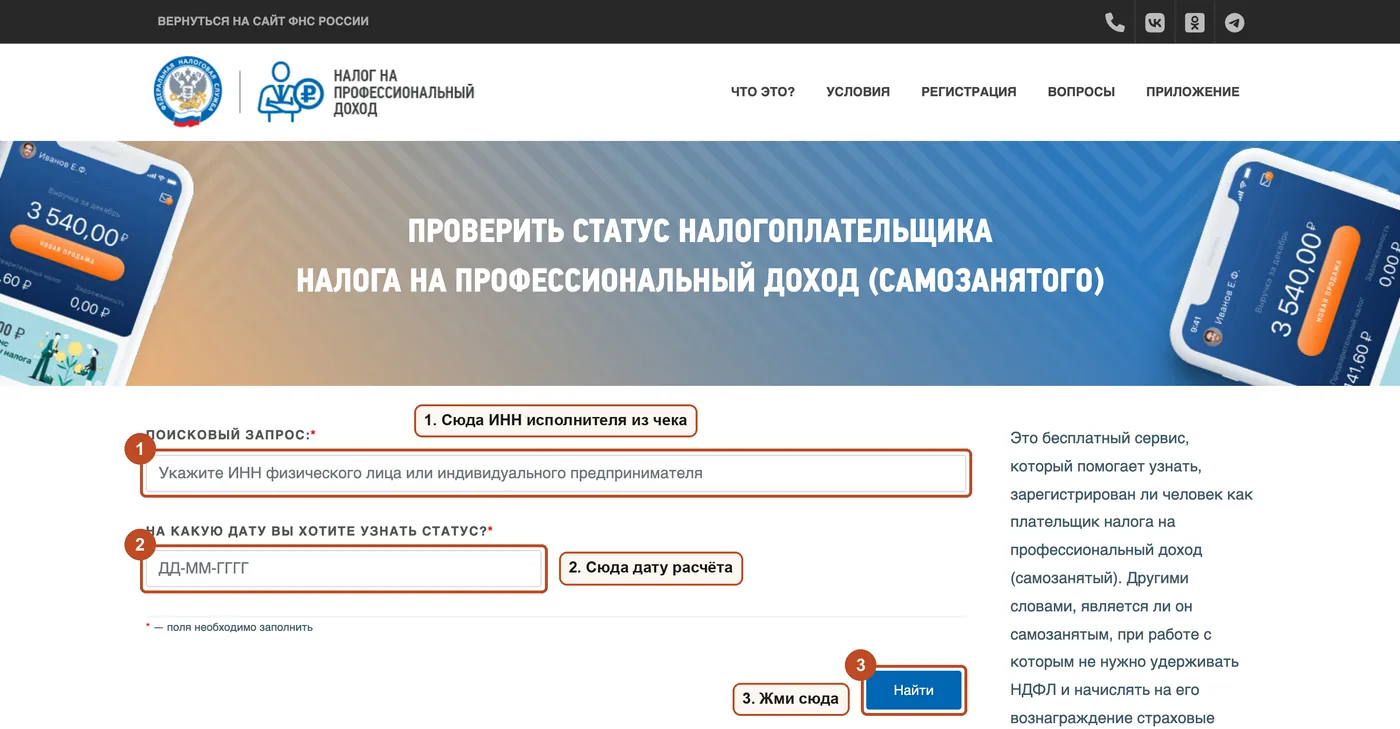
Обратный случай заказчику не страшен: утрата исполнителем права на НПД или аннулирование его постановки на учёт расхода не лишают, если чек на руках и отвечает требованиям статьи 14
Что проверить на стороне заказчика
- статус исполнителя на дату расчёта пробит по ИНН в сервисе ФНС
- в чеке стоит ИНН вашей организации: без него расход к учёту не примут
- наименование услуги в чеке совпадает с договором и актом
- сам чек сохранён у вас ссылкой, файлом или распечаткой
Четыре проверки на входе дешевле, чем снятый расход на выездной проверке
Чек и акт: что обязательно, а что дополнительно
Акт чек не заменяет: на вопрос про закрытие месяца одним актом вместо чеков ФНС ответила, что наличие чека для учёта расходов обязательно (пункт 4 письма от 20.02.2019 N СД-4-3/2899@)
Роль акта служба там же и очертила: «акт может выступать дополнительным документом, отражающим период или дату оказания услуги, для целей налогового учета расходов покупателя, например, при наличии предоплаты»
Обратное тоже верно: чек не отменяет акт там, где акт нужен. По разъяснениям Минфина (письма от 04.04.2025 N 03-11-06/33357 и от 08.09.2021 N 03-11-11/7263) заказчик получает от самозанятого и другие подтверждающие документы, если их оформление обязательно
Письменный договор нужен не всегда. При сделке, исполняемой немедленно при заключении договора, письменная форма не требуется, а факт заключения подтверждает оплата
Счёт-фактуру самозанятый не выставляет: плательщиком НДС он не признаётся. Счёт на оплату выставить может, функциональность в приложении есть, но обязанности такой закон не устанавливает
Чек закрывает налоговую сторону сделки, акт закрывает факт и объём работ
Чек: обязателен всегда
- формируется в «Мой налог» на каждый расчёт
- без него расход к учёту не принимают
- показывает доход налоговой
- заменить его актом нельзя
Акт: документ дополнительный
- отражает период или дату оказания услуги
- пригождается там, где была предоплата
- нужен, если его оформление обязательно по другим причинам
- сам по себе расход заказчику не подтверждает
Счёт-фактуру самозанятый не выставляет вовсе: плательщиком НДС он не признаётся
Пять типовых ошибок с чеками
Почти все ошибки лечатся двумя действиями, аннулировать и сформировать заново: ниже 5 ситуаций, которые встречаются чаще прочих, и что делать в каждой из них
- Чек выставлен не тому плательщику или с ошибкой в ИНН. Аннулируете с причиной «Чек сформирован ошибочно», формируете новый с верным плательщиком, передаёте заказчику. Заказчик корректирует расходы у себя
- Забыли выдать чек сразу. Дату расчёта в приложении можно указать прошедшую, но штраф 20 процентов по статье 129.13 за нарушение срока это не отменяет
- Аннулировали по ошибке. Восстановлению чек не подлежит, формируется новый и заново отправляется заказчику
- Заказчик не сообщает ИНН. Продажа отражается как продажа физлицу, о последствиях для своего учёта заказчик предупреждён письменно
- Клиент не берёт чек и не даёт контакты. Показываете QR-код с чека, этого способа передачи достаточно по пункту 2 части 5 статьи 14
Общее правило простое: чек лучше сформировать с опозданием, чем не формировать вовсе. Первое стоит 20 процентов от расчёта, второе при повторе в течение шести месяцев стоит всю сумму
Как разобрать рутину с чеками и актами нейросетью
Чек закрывает налоговую часть, а рутина вокруг него остаётся: акт, договор, письмо заказчику про ИНН и ответ бухгалтерии про закрывающие документы, и разбирать её быстрее с Claude
Claude читает ваш договор или переписку с заказчиком и раскладывает вопрос на части: какой документ по сделке нужен, что в нём должно быть, чего в вашей версии не хватает. Норму он при этом не заменяет, ссылку на статью придётся проверить самому
Три задачи он закрывает уверенно. Собрать шаблон акта и письма заказчику под ваш вид услуг. Проверить свой договор на условия, которые ломают режим НПД. Разложить налоговый вопрос по шагам, прежде чем идти с ним к бухгалтеру
Промпт, который вставляется целиком:
Ты помогаешь мне, самозанятому исполнителю, разобрать документы по сделке.
Я пришлю текст договора, переписку с заказчиком или вопрос от бухгалтерии.
На каждый ввод:
1. Назови, какие документы нужны по этой сделке: чек, акт, договор, счёт.
2. Для каждого документа выпиши обязательные поля и что я обычно забываю.
3. Отдельно проверь, указан ли ИНН заказчика там, где он нужен.
4. Если условие в договоре мешает режиму НПД, назови его и предложи
   формулировку замены.
5. В конце дай один следующий шаг на сегодня.
Не выдумывай номера статей и писем. Если не уверен, пиши «нужно проверить».
Границы стоит проговорить прямо: нейросеть не бухгалтер и не налоговый юрист. Она не подаёт за вас пояснения, не отвечает на требования инспекции и ошибается в реквизитах писем, поэтому норму сверяют по первоисточнику
Если Claude пока не установлен, у меня есть разбор про первый запуск с нуля, там всё разложено до кликов
Куда это ведёт дальше
Тот же порядок работает с договором аренды, счётом подрядчика, требованием банка: вытащить факты и сроки, отделить норму от чужого пересказа, получить список шагов на сегодня. Разница между «спросил у нейросети» и «разобрался сам» - в умении задать вопрос и проверить ответ
Тот же приём разбора документа нейросетью разобран отдельно: как проверить договор нейросетью. А если чеки и акты стали занимать заметную часть недели, соседняя тема - как поручить рутинную переписку нейросети и нейросеть для работы с документами
Источники
Ссылки сверены 8 августа 2026 года
- Федеральный закон от 27.11.2018 N 422-ФЗ, статья 14 «Порядок передачи сведений при произведении расчетов» - consultant.ru
- Закон 422-ФЗ, статья 4: кто не вправе применять режим, лимит 2,4 млн рублей - consultant.ru
- Закон 422-ФЗ, полный текст: статьи 8, 10, 12 и 15 - rg.ru
- Карточка закона 422-ФЗ со списком редакций - base.garant.ru
- Налоговый кодекс, статья 129.13: штраф за нарушение порядка и сроков передачи сведений - consultant.ru
- Приказ ФНС России от 14.02.2022 N ЕД-7-20/106@ «Об утверждении Порядка использования мобильного приложения "Мой налог"» - consultant.ru
- Порядок «Мой налог», раздел IV: формирование и отправка чека, пункты 15-19 - consultant.ru
- Порядок «Мой налог», раздел V: корректировка и аннулирование, пункты 20-21 - consultant.ru
- Письмо ФНС России от 20.02.2019 N СД-4-3/2899@ «О применении налога на профессиональный доход» - PDF на сайте ФНС и карточка КонсультантПлюс
- Информация ФНС России от 26.08.2021 «Обязательно ли компании подписывать акт о выполнении работ с самозанятым», архивная публикация - nalog.gov.ru
- Промостраница ФНС «Налог на профессиональный доход»: ставки, вычет, сроки уплаты - npd.nalog.ru
- База знаний ФНС «Вопросы и ответы» по НПД - npd.nalog.ru/faq
- Сервис ФНС «Проверить статус налогоплательщика налога на профессиональный доход» - npd.nalog.ru/check-status
- Веб-кабинет «Мой налог» для работы без смартфона - lknpd.nalog.ru
- Пилотный проект ФНС «Электронный документооборот с самозанятыми гражданами» - nalog.gov.ru
- Реквизиты писем Минфина от 04.04.2025 N 03-11-06/33357 и от 08.09.2021 N 03-11-11/7263 приведены по подборке «Закрывающие документы от самозанятого» - consultant.ru
- База знаний ФНС «Вопросы и ответы» по НПД, ответ про обязательные реквизиты чека (кадр шапки) - npd.nalog.ru/faq
Памятка перед отправкой чека
Семь строк, по которым видно, что чек примут и заказчик, и налоговая
Сохрани себе
- Форма расчёта определена: наличные и карта требуют чек в момент расчёта
- Оплата платёжным поручением закрыта чеком до 9-го числа следующего месяца
- Плательщик выбран верно: «Физическому лицу» или «Юридическому лицу или ИП»
- ИНН заказчика запрошен и вбит, если платит юрлицо или ИП
- Наименование услуги в чеке совпадает с договором и актом
- Чек отправлен ссылкой, изображением или показан QR-кодом
- Ошибочный чек аннулирован с причиной, новый сформирован и отправлен
Дальше
Я сам каждый день гоняю непонятные документы через этот порядок
Договор аренды, счёт от подрядчика, требование банка: разбор у меня идёт одним и тем же ходом, и учу я тому, что работает у меня, а не тому, что красиво звучит на слайде
Три дня, бесплатно, зайти можно сегодня
Заявка в закрытый канал, одобряю сразу. Бот сам напишет первым и покажет, как забрать три дня Лагеря. Бесплатно
Частые вопросы
В какой срок самозанятый обязан выдать чек?
Наличные и электронные средства платежа требуют чек в момент расчёта. При иных формах безналичного расчёта чек формируется и передаётся не позднее 9-го числа месяца, следующего за налоговым периодом: часть 3 статьи 14 закона 422-ФЗ
Как аннулировать чек в приложении «Мой налог»?
Выбрать чек на главном экране или в разделе «Чеки», нажать кнопку с тремя точками, выбрать «Аннулировать», подтвердить и отметить причину: «Чек сформирован ошибочно» или «Возврат средств». Оснований всего два, возврат денег и некорректный ввод сведений
Что грозит самозанятому за невыдачу чека?
Штраф 20 процентов от суммы расчёта, а при повторе в течение шести месяцев вся сумма расчёта целиком. Статья 129.13 НК РФ наказывает и за нарушение порядка, и за нарушение сроков передачи сведений в налоговый орган
Можно ли вместо чеков закрыть месяц одним актом?
Актом заменить чеки нельзя. По пункту 4 письма ФНС от 20.02.2019 N СД-4-3/2899@ наличие чека для учёта расходов обязательно, а акт выступает дополнительным документом, отражающим период или дату оказания услуги
Обязателен ли ИНН заказчика в чеке?
Для юрлица и ИП обязателен: без него расходы к учёту не примут. Сообщить ИНН обязан сам заказчик, а если он отказался, продажа отражается в приложении как продажа физическому лицу
Можно ли восстановить аннулированный чек?
Восстановление аннулированных чеков в приложении и веб-кабинете «Мой налог» не предусмотрено. Нужно сформировать новый чек той же датой расчёта и передать его заказчику заново
Нужна ли самозанятому касса для выдачи чека?
Касса не нужна: ФНС отвечает, что обязанность применять контрольно-кассовую технику у плательщика НПД отсутствует. Чек формируется в приложении «Мой налог» и кассовым чеком по 54-ФЗ не является
Разбираю нейросети по шагам для тех, кто начинает с нуля. Показываю на своих задачах, как довести разбор до результата
Читайте также
Claude Code с нуля: от «у меня ничего нет» до результата
Вход, настройка, рабочая папка и первая задача по шагам
Низкий ферритин: почему сил нет, а гемоглобин в норме
Тот же разбор по источникам, только про анализы и усталость
Как забыть бывшего: что происходит с мозгом
Разбор исследований и план по неделям вместо общих советов